一、行业概述
网络设备行业是数字经济的基础支撑产业,涵盖路由器、交换机、无线接入点、防火墙、负载均衡器等硬件设备以及配套的软件与云管理服务。随着云计算、物联网、5G和人工智能技术的融合发展,传统网络设备正加速向智能网络设备演进。智能网络设备通过内置AI芯片、遥测感知和自动化策略引擎,实现网络流量的自适应调度、故障预测与安全防御,成为企业数字化转型和新型基础设施建设的关键组成部分。
二、市场规模与增长动力
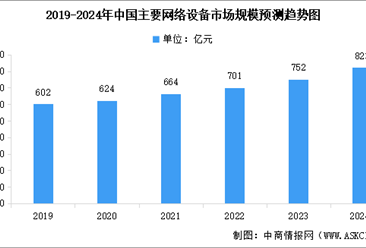
全球网络设备市场在经历供应链波动后重回稳健增长轨道。据行业研究数据,2024年全球市场规模约为互联网设备领域超过千亿美元,预计未来五年复合增长率保持在5%-8%。增长动力主要来自:
- 企业上云与数据中心扩容:超大规模数据中心对高速交换机(400G/800G)需求旺盛,云服务商资本开支回暖直接拉动高端网络设备出货。
- Wi-Fi 7与5G融合组网:新一代无线标准商用部署推动企业级AP和网关更新换代。
- 网络安全合规趋严:各行业对零信任架构和内生安全网络设备的投入增加。
- AI驱动的智能运维:AIOps和意图驱动网络(IBN)降低运维复杂度,刺激存量设备智能化升级。
三、竞争格局分析
全球网络设备市场呈现寡头竞争与细分创新并存的格局。头部厂商包括思科、华为、新华三、Juniper、Arista等,其中:
- 思科在全球企业网和交换机市场仍居领先地位,但份额受到云厂商自研白盒设备的侵蚀;
- 华为在运营商网络和中国政企市场保持强势,受地缘政治因素影响海外拓展受限;
- 新华三依托本土化服务和性价比优势,在中国数据中心和园区网市场占据重要份额;
- Arista在高性能数据中心交换机领域增长迅猛,深度绑定微软、Meta等云巨头;
- 白盒交换机与SONiC生态加速发展,ODM厂商(如智邦、Celestica)推动硬件解耦,对传统品牌商形成价格与灵活性挑战。
国内市场方面,运营商集采和政企数字化项目是主要需求来源,国产化替代趋势明显,锐捷网络、星网锐捷等厂商在教育、金融等行业表现活跃。
四、技术趋势与智能网络设备演进
- AI原生网络:设备端集成NPU/DPU,实现本地实时流量识别与异常检测;云端训练与端侧推理结合,提升网络自愈能力。
- 800G/1.6T高速互联:数据中心交换机向更高端口速率演进,CPO(共封装光学)技术逐步成熟以降低功耗。
- 意图驱动网络(IBN):通过自然语言策略下发和闭环验证,简化多厂商异构网络管理。
- 内生安全:将零信任微隔离、加密流量检测能力嵌入网络设备,替代外挂式安全设备。
- 绿色低碳:智能功耗管理、液冷交换机等方案响应数据中心PUE指标要求。
五、风险与挑战
- 供应链风险:高端交换芯片(如Broadcom Tomahawk系列)供应集中度高,地缘政治可能引发交付波动。
- 价格竞争加剧:白盒化趋势压缩品牌溢价,中低端产品毛利率承压。
- 技术迭代风险:硅光、CPO等新技术路线尚存不确定性,厂商研发投入回报周期拉长。
- 标准与合规:不同区域网络安全法规差异增加产品定制成本。
六、投资建议与展望
建议关注三条投资主线:一是具备高速数据中心交换机能力的头部厂商及其芯片/光模块供应链;二是深耕行业场景、提供智能运维软件的解决方案商;三是在国产化替代中受益的国内网络设备厂商与核心器件企业。中长期看,智能网络设备将从“连接管道”升级为“算网融合”的关键节点,AI与网络技术的深度融合将重塑行业价值分配。投资者需密切跟踪云厂商资本开支节奏、芯片供应格局及技术标准化进展,以把握结构性机会。
七、结论
网络设备行业正处于智能化转型的关键窗口期。市场需求从单纯的带宽扩容转向弹性、安全与自动化并重,具备软硬协同能力和生态整合能力的厂商有望在新一轮竞争中胜出。行业整体前景审慎乐观,结构性增长机会集中在数据中心高速互联、智能园区网络及国产化替代三大领域。